¿Comprar en planos o terminado? Riesgos, plazos y cómo protegerte
Comprar apartamentos en planos es pagar por un apartamento que todavía se construye, normalmente en cuotas, a cambio de recibirlo terminado en una fecha estimada. Conviene si aceptas esperar y verificas antes de firmar. Su riesgo principal es el retraso o el incumplimiento, y se reduce revisando al desarrollador, el contrato y la estructura de fideicomiso.
¿Qué significa comprar un apartamento en planos?
Compras una unidad antes de que el edificio esté terminado. Eliges el apartamento sobre los planos y los renders, reservas y pagas según un calendario hasta la entrega. Entre medias, el proyecto avanza: permisos, obra, acabados y entrega.
En la práctica se dice «en planos» a cualquier compra durante la preventa o la construcción, aunque ya haya obra visible. Lo que importa es que lo que compras todavía no existe físicamente.
¿En qué se diferencia de comprar un apartamento terminado?
| En planos | Terminado | |
|---|---|---|
| Qué ves al comprar | Planos, renders y a veces un apartamento modelo | El apartamento real, con su estado y sus vistas |
| Cómo se paga | En cuotas durante la construcción y una última cuota a la entrega, según el plan | Normalmente el pago completo al comprar, con dinero propio o con un préstamo bancario |
| Cuándo lo usas | En la fecha de entrega, que es una estimación | Casi de inmediato |
| Riesgo principal | Retrasos, cambios de especificación o incumplimiento del desarrollador | Defectos del inmueble, deudas o cargas sobre la propiedad |
| Financiamiento bancario | Depende de cada banco y de la etapa de la obra | Los bancos piden tasación, título y estado jurídico del inmueble |
Si todavía estás ordenando cómo pagar, la guía del préstamo hipotecario para dominicanos en el exterior explica qué piden los bancos y en qué se diferencia de un plan de pagos del desarrollador.
¿Qué ventajas tiene comprar en planos?
- Más opciones de unidad. Eliges entre más tipologías y pisos que cuando el proyecto ya está vendido.
- Pagos repartidos en el tiempo. El calendario permite organizar el dinero durante la obra en lugar de pagar todo hoy.
- Acabados nuevos. Recibes un apartamento sin uso previo y, en proyectos amueblados, listo para ocupar.
No damos promesas de precio futuro ni de rentabilidad. Compara el precio por lo que incluye y por el área, no por la expectativa de lo que valdrá después.
¿Qué riesgos tiene y cómo se ven en la práctica?
Los riesgos son concretos y se pueden preguntar uno por uno:
- Retraso en la entrega. La fecha es estimada. Pregunta qué dice el contrato si se atrasa.
- Diferencias entre lo ofrecido y lo entregado, en acabados, equipamiento o área. Por eso conviene guardar toda la papelería de la compra, incluida la publicidad.
- Incumplimiento del desarrollador. Si la obra se detiene, importa dónde está tu dinero.
- Problemas con el terreno o los permisos, como cargas sobre el inmueble.
Una funcionaria de Pro Consumidor, citada por Diario Libre en 2013, señalaba que los problemas más frecuentes aparecían en las compras en planos y recomendaba conservar toda la papelería, publicidad incluida. Es una fuente antigua y la citamos como contexto, no como cifra: los controles de hoy son los que te explicamos abajo. Según esa misma nota, la conciliación de Pro Consumidor es gratuita.
¿Qué es un fideicomiso y cómo reduce el riesgo al comprar en planos?
El fideicomiso es una figura legal dominicana regulada por la Ley 189-11. En términos sencillos: alguien (el fideicomitente) transfiere bienes o derechos a una fiduciaria para constituir un patrimonio separado, que la fiduciaria administra siguiendo las instrucciones del contrato, en favor de unos beneficiarios.
Lo que dice la ley, en pocas palabras
- Patrimonio separado. La Ley 189-11 (art. 7) dice que los bienes del fideicomiso forman un patrimonio autónomo, separado de los bienes del fideicomitente, del fiduciario y de los beneficiarios.
- Quién puede ser fiduciario. Según el art. 25, solo pueden serlo ciertas entidades: sociedades dedicadas exclusivamente a ello, bancos múltiples, asociaciones de ahorros y préstamos y otras entidades de intermediación financiera autorizadas por la Junta Monetaria.
- Rendición de cuentas. El art. 30 dispone que el fiduciario rinda cuentas al menos dos veces al año y al extinguirse el fideicomiso, si el contrato no dice otra cosa.
- Desarrollo inmobiliario. El Reglamento 95-12 (art. 20) prevé el fideicomiso de desarrollo inmobiliario, y su art. 37 enumera lo que debe informar el fiduciario en esos casos, como el porcentaje de obra ejecutado y el control presupuestario.
Lee los textos en la Ley 189-11 y en el Reglamento 95-12, publicados por la Superintendencia de Bancos. Esa institución supervisa a las fiduciarias vinculadas a entidades de intermediación financiera, según su página de fiduciarias.
Lo que el fideicomiso no hace
No sustituye la lectura del contrato ni define por sí solo los plazos o la calidad de la obra. Reduce un riesgo concreto: que los bienes y pagos que entran al fideicomiso se mezclen con las cuentas del desarrollador. Además suma una entidad que debe informar. Las reglas de desembolso, la fecha de entrega y las penalidades están en el contrato, y cada proyecto las define de manera distinta.
¿Qué pedir al desarrollador antes de firmar?
- El contrato completo, para leerlo con calma y, si puedes, con un abogado de tu confianza.
- Quién es la fiduciaria y qué pagos entran al fideicomiso. Pide que te lo expliquen por escrito.
- Estado legal del inmueble. El Registro Inmobiliario recomienda solicitar la certificación de estado jurídico antes de comprar un inmueble, para saber si tiene cargas o gravámenes. Se puede pedir en línea y, según el Registro, cuesta RD$1,000.
- Permisos y fechas. Qué permisos tiene el proyecto, cuándo empieza la obra y la fecha estimada de entrega por etapa.
- Qué incluye el precio. Acabados, equipamiento, parqueo y áreas comunes, con listado.
- Recibos y cuenta de cada pago. Qué cuenta recibe tus cuotas y qué comprobante te dan.
- Qué pasa si te retrasas tú y si se retrasa el proyecto. Penalidades en ambos sentidos.
- Cómo y cuándo recibes el título. Y cuáles son los costos de cierre, entre ellos el impuesto de transferencia inmobiliaria y el IPI.
¿Qué cláusulas del contrato conviene leer con más atención?
- La fecha de entrega y cuánto margen tiene el desarrollador para moverla.
- Qué ocurre con tu dinero si desistes o si el proyecto no avanza.
- Si se pueden cambiar especificaciones o áreas, y con qué aviso.
- El detalle del metraje: interior, terraza y área total.
- Quién paga cada gasto de cierre.
Guarda cada versión firmada, los recibos y la publicidad que viste cuando decidiste.
¿Qué dice Long Beach Puerto Plata sobre estas preguntas?
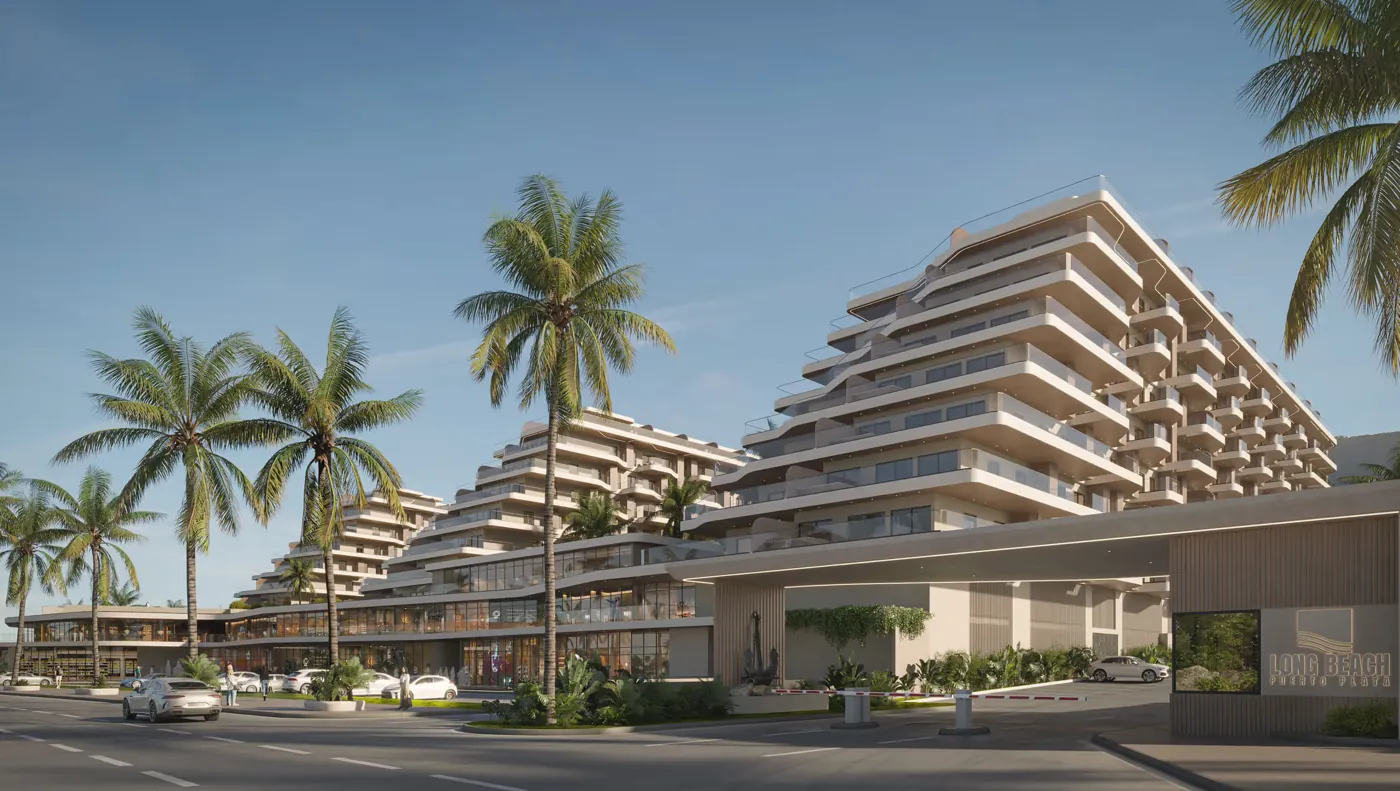
Long Beach es un proyecto de 484 apartamentos en tres etapas (155, 164 y 165), frente a la playa Long Beach, en el Malecón de Puerto Plata. Estos son los datos publicados:
- Es un proyecto en fideicomiso con Fiduciaria La Nacional. Qué pagos entran al fideicomiso depende del comprador y de la etapa, y lo explica el equipo de ventas a cada comprador.
- Inicio de obra estimado: febrero o marzo de 2027. Entrega de la primera etapa estimada: marzo de 2030.
- Plan de pagos: reserva de US$5,000, 20 % inicial, 40 % durante la construcción y 40 % contra entrega. Hay un beneficio por pronto pago.
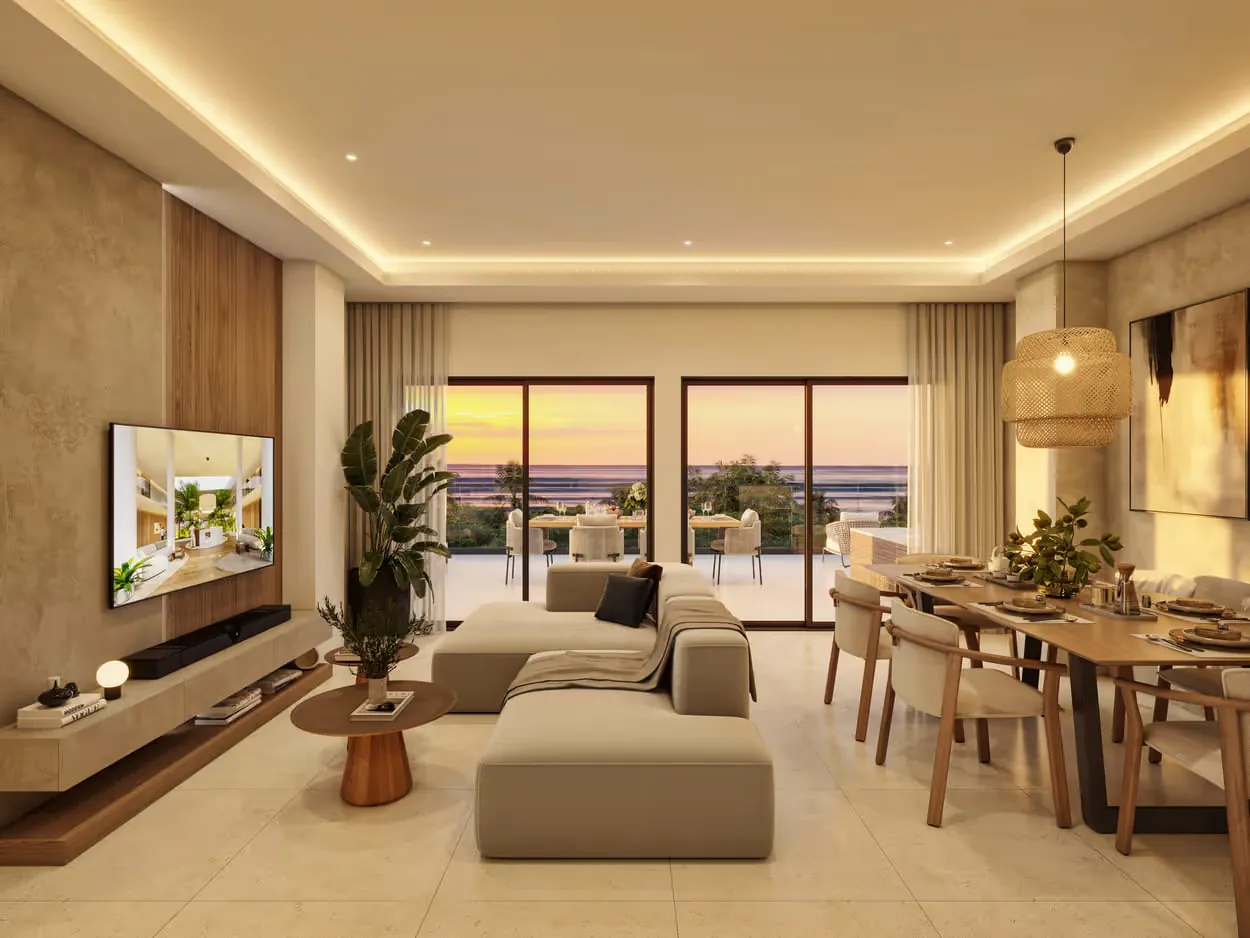
- Los apartamentos se entregan amueblados, con equipamiento de cocina, aires acondicionados, lavadora-secadora, nevera y televisores.
- Apartamentos de 1, 2 y 3 habitaciones, con precios desde US$171,985. Precios y disponibilidad sujetos a cambio.
Puedes ver el proyecto, los apartamentos y la ubicación. Si todavía estás decidiendo la zona, lee Puerto Plata, Punta Cana o Sosúa.
¿Cuándo conviene más comprar terminado?
Si necesitas usar el apartamento pronto, si prefieres ver exactamente lo que compras o si quieres financiarlo con un banco desde el primer día, un apartamento terminado puede encajar mejor. Si estás cómodo con la espera, el calendario de cuotas te sirve y verificaste al desarrollador, el contrato y el fideicomiso, comprar en planos es una opción razonable. Ninguna opción es mejor en abstracto: depende de tu plazo, de tu presupuesto y de cuánto verificaste.
Conclusión
Comprar en planos funciona cuando lo haces con información: el contrato leído, el estado legal del inmueble confirmado y claro dónde van tus pagos. Si quieres revisar el plan de pagos de Long Beach, las etapas y qué entra al fideicomiso, pide información al equipo de ventas.
Preguntas frecuentes
¿Qué significa comprar un apartamento en planos?
Es comprar una unidad antes de que el edificio esté terminado, sobre planos y renders, y pagarla según un calendario hasta la entrega. Lo que compras todavía no existe físicamente, por eso importan el contrato, el desarrollador y dónde van tus pagos.
¿Cuáles son los riesgos de comprar en planos?
Retraso en la entrega, diferencias entre lo ofrecido y lo entregado, incumplimiento del desarrollador y problemas legales del terreno. Se reducen leyendo el contrato completo, verificando el estado jurídico del inmueble y preguntando dónde se depositan tus pagos.
¿Qué es un fideicomiso inmobiliario en República Dominicana?
Es una figura de la Ley 189-11: se transfieren bienes a una fiduciaria para formar un patrimonio separado que ella administra según el contrato. La ley exige a la fiduciaria rendir cuentas al menos dos veces al año si el contrato no dice otra cosa.
¿Está Long Beach en fideicomiso?
Sí: es un proyecto en fideicomiso con Fiduciaria La Nacional. Qué pagos entran al fideicomiso depende del comprador y de la etapa, y lo explica el equipo de ventas a cada comprador antes de firmar.
¿Cómo verifico el estado legal de un inmueble antes de comprar?
El Registro Inmobiliario recomienda solicitar la certificación de estado jurídico del inmueble antes de comprar, para saber si tiene cargas o gravámenes. Se solicita en el Registro de Títulos, en la Oficina Virtual o en la app RI Móvil.
Información general con fines orientativos. Consulta a un asesor legal o fiscal antes de tomar decisiones.