Préstamo hipotecario en RD viviendo en el exterior: requisitos
Un préstamo hipotecario en República Dominicana sí está al alcance de quien vive en el exterior: varios bancos dominicanos atienden a la diáspora y, en general, piden identificación, comprobante de ingresos, historial de crédito y los documentos del inmueble. Lo que cambia es el detalle de cada banco, así que esta guía te da el mapa y las preguntas para comparar con tus propios números.
¿Puede alguien que vive en el exterior pedir un préstamo hipotecario en República Dominicana?
Sí. Banreservas tiene una página específica de préstamos hipotecarios para residentes en el extranjero y BHD publica una guía para dominicanos en el exterior con financiamiento de hasta 20 años. Banco Popular tiene una lista de requisitos para extranjeros y dominicanos residentes en el exterior.
Hay una condición que se repite: el inmueble que sirve de garantía debe estar en República Dominicana. Banreservas lo dice de forma expresa en su página: no acepta propiedades ubicadas en el extranjero. Es decir, el préstamo sirve para comprar aquí, no para usar una propiedad de allá como respaldo.
Este artículo no recomienda ningún banco ni compara tasas. Resume lo que cada institución publica en sus páginas oficiales (consultadas el 19 de octubre de 2026) y te explica cómo ordenar la decisión.
¿Qué piden los bancos dominicanos, en general?
Cada banco tiene su lista y puede pedir información adicional al revisar tu expediente. Aun así, se repiten cuatro bloques. Puedes leer las listas originales en Banreservas (residentes en el extranjero), en Banco Popular (extranjeros y dominicanos residentes en el exterior) y, para BHD, en la ficha de su hipotecario fijo (bhd.com.do).
1. Quién eres
- Cédula o pasaporte legibles, por ambos lados.
- Tarjeta de residencia o documento de residencia en el país donde vives.
- Acta de matrimonio y documentos del cónyuge, si aplica.
2. Cuánto ingresas y cómo pagas tus deudas
- Declaración de impuestos. Banco Popular pide la última declaración de impuestos de Estados Unidos certificada por el IRS. Banreservas pide, para residentes en Estados Unidos, las declaraciones certificadas por el IRS y los formularios W-2 de los dos últimos años.
- Comprobante de ingresos: carta de trabajo o estados bancarios (Banreservas menciona seis meses de estados; BHD pide, en su hipotecario fijo, al menos seis meses de estabilidad laboral).
- Autorización para consultar tu historial de crédito en el exterior. Banreservas y Banco Popular piden una carta o formulario firmado, y Banco Popular cobra la revisión de datos en un buró internacional.
3. El inmueble
- Tasación hecha por un tasador autorizado por el banco.
- Certificación del estado jurídico del inmueble, que emite el Registro de Títulos.
- Contrato de venta u opción de compra con el precio.
- Certificación de pago del IPI o declaración de exención ante la DGII. Si tienes dudas sobre ese impuesto, mira nuestra guía del IPI en República Dominicana.
4. Registro y firma
- Estar registrado ante la DGII como contribuyente (Banco Popular lo pide a compradores y vendedores; Banreservas, al cliente).
- Abrir una cuenta en el banco y autorizar el débito de la cuota y de las pólizas de vida y de propiedad.
- Un poder legalizado si no puedes estar presente en la firma (más abajo).
¿Cuánto te financian y a qué plazo?
Lo que cada banco publica hoy, sin tasas y sin ranking. Las cifras salen de la página de hipotecarios de Banreservas, de su anuncio de Expohogar 2026 y de la guía de BHD para la diáspora:
| Banco | Porcentaje máximo publicado | Plazo máximo publicado | Lo que conviene saber |
|---|---|---|---|
| Banreservas | Hasta 80 % del valor de la propiedad, sobre el menor entre tasación y contrato (página de hipotecarios). Su anuncio de Expohogar 2026 habla de hasta 90 % para personas físicas. | Hasta 20 años para vivienda | Las dos cifras conviven en sus páginas: pregunta cuál aplica a tu caso y si es una promoción. |
| BHD | Hasta 80 % del menor entre la tasación y el precio de compraventa (hipotecario fijo y guía para la diáspora) | Hasta 20 años de plazo; tasa fija de hasta 15 años | Pide seis meses de estabilidad laboral y buen historial de crédito. |
| Banco Popular | No lo indica en su lista de requisitos para residentes en el exterior | No lo indica en esa lista | Confírmalo con el banco. |
Dos aclaraciones útiles. Primero, el porcentaje se calcula sobre el menor entre la tasación y el precio de compra, así que si el banco tasa por debajo del precio, financiará menos de lo que esperabas. Segundo, la parte que no financia el banco la pones tú. BHD indica que puede financiar gastos de cierre e impuestos siempre que no se supere su porcentaje máximo; pregunta si tu banco lo permite.
¿Cuáles son los pasos, desde la consulta hasta la firma?
- Precalificación. Con tus ingresos, el monto y el valor del inmueble. Banreservas permite iniciarla en línea y por otros canales.
- Entrega de documentos de aprobación. Identificación, ingresos y autorización del buró.
- Tasación y verificación del inmueble. El banco revisa el estado jurídico y el título.
- Aprobación formal. Con las condiciones por escrito: monto, plazo, tasa, pólizas y comisiones.
- Firma del contrato. Tú, o tu apoderado con poder.
- Desembolso. El banco paga al vendedor y se inscribe la hipoteca.
El orden puede variar. Pregunta al banco en qué momento de una obra en construcción acepta evaluar una solicitud, porque varios de los documentos listados, como el título y el estado jurídico, dependen de la etapa del inmueble.
¿Cómo se firma si vives fuera del país?
Las páginas de los bancos describen el mismo mecanismo: un poder. Banco Popular pide un poder original legalizado por la Procuraduría General de la República o por el Ministerio de Relaciones Exteriores si se otorga en el exterior. Banreservas pide un poder legalizado y apostillado por el consulado dominicano del país de residencia, que nombre al representante en República Dominicana que firmará contratos y abrirá cuentas.
Antes de otorgar un poder, hazlo revisar por un abogado de tu confianza: das facultades sobre una deuda con garantía sobre tu apartamento.
¿Préstamo del banco o plan de pagos del desarrollador?
Son dos cosas distintas y pueden convivir. El préstamo bancario es una deuda contigo como deudor, con tasa, plazo, pólizas y garantía sobre el inmueble. El plan de pagos del desarrollador es el calendario de cuotas que acuerdas con quien te vende, y que se va pagando mientras se construye. Sus condiciones las fija el contrato.
| Préstamo bancario | Plan de pagos del desarrollador | |
|---|---|---|
| Quién lo da | Un banco o asociación supervisada | El vendedor del proyecto |
| Cómo se evalúa | Ingresos, historial de crédito, tasación e inmueble | Lo define el contrato de reserva y compraventa |
| Qué pagas | Cuotas con intereses, pólizas y comisiones | Cuotas del precio según el plan |
| Garantía | El propio inmueble, con hipoteca | Depende del contrato y de la estructura del proyecto |
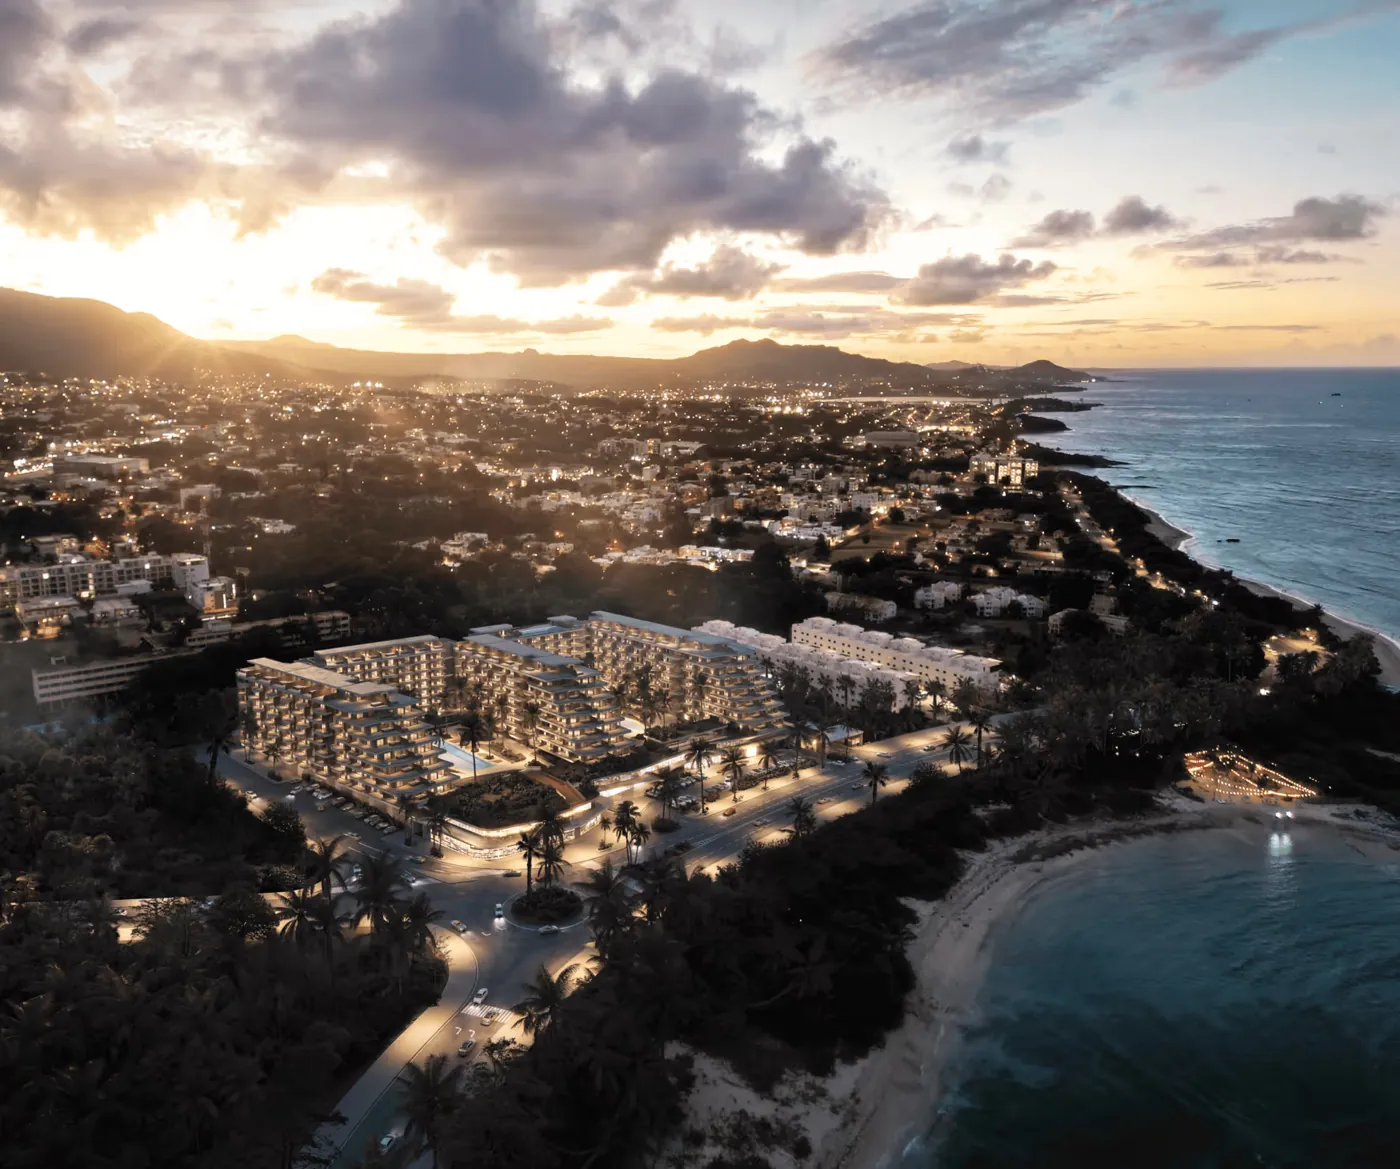
En Long Beach Puerto Plata el plan de pagos publicado es: reserva de US$5,000, 20 % inicial, 40 % durante la construcción y 40 % contra entrega. La entrega de la primera etapa está estimada para marzo de 2030. Existe además un beneficio por pronto pago que explica el equipo comercial. Precios y disponibilidad sujetos a cambio.
Si piensas usar un banco para una parte del pago, pregunta a ventas cómo encaja con ese calendario y qué documentos del apartamento tendrás en cada etapa. Cada comprador debe confirmarlo con el banco que elija. Mientras tanto, puedes ver los apartamentos, el proyecto y la ubicación.
¿Y las tasas de interés?
Aquí no publicamos tasas porque cambian y varían con el perfil de cada cliente, la moneda y el momento. Pide siempre la tasa por escrito, con su moneda, su tipo (fija o variable) y su vigencia.
Lo importante al comparar no es solo el número: pregunta si la tasa es fija o variable, por cuántos años se mantiene y qué pasa después.
¿Qué preguntar al banco antes de decidir?
- ¿Qué porcentaje del valor financian en mi caso y sobre qué valor lo calculan?
- ¿En qué moneda es el préstamo y qué pasa si el tipo de cambio cambia?
- ¿La tasa es fija o variable? ¿Por cuántos años?
- ¿Qué comisiones, pólizas y gastos de cierre debo sumar a la cuota?
- ¿Hay penalidad por pagar antes? (Banreservas publica una de 2.5 % del monto amortizado si se abona más del 30 % del capital antes de 36 meses.)
- ¿Puedo firmar con poder, y qué debe decir ese poder?
- Si compro en construcción, ¿en qué etapa de la obra pueden evaluar mi solicitud?
Compara las respuestas por escrito, con el mismo monto y el mismo plazo en cada banco. Si te interesa entender los riesgos de pagar durante la obra, lee comprar en planos o terminado, y para los costos de cierre, la guía del impuesto de transferencia inmobiliaria.
Conclusión
Financiar un apartamento en República Dominicana desde el exterior es posible, pero cada banco decide con su propio criterio. Reúne tu declaración de impuestos, tus comprobantes de ingresos y tu documento de residencia, pide las condiciones por escrito a más de un banco y no mezcles el préstamo con el plan de pagos del desarrollador: son cosas distintas. Si quieres saber cómo funciona el plan de Long Beach, escríbenos y te lo explicamos.
Preguntas frecuentes
¿Puedo pedir un préstamo hipotecario en República Dominicana si vivo en Estados Unidos?
Varios bancos dominicanos publican requisitos para residentes en el exterior, y piden en general identificación, comprobante de ingresos, historial de crédito y documentos del inmueble. La decisión es de cada banco, así que conviene pedir las condiciones por escrito a más de uno.
¿Qué documentos piden los bancos a la diáspora?
Según las páginas de los bancos: pasaporte o cédula, documento de residencia, declaración de impuestos (Banco Popular la pide certificada por el IRS), comprobante de ingresos y autorización para consultar tu crédito en el exterior. Del inmueble, tasación, estado jurídico y contrato de venta.
¿Cuánto financia un banco dominicano y a cuántos años?
Los porcentajes y plazos publicados varían por banco y por producto. Banreservas y BHD publican hasta 80 % del menor entre tasación y precio, con plazos de hasta 20 años. Banreservas anunció hasta 90 % en una promoción de 2026. Confirma tu caso con el banco.
¿Puedo firmar el préstamo sin viajar a República Dominicana?
Los bancos describen el uso de un poder legalizado (Banco Popular, por la Procuraduría o Relaciones Exteriores; Banreservas, apostillado y con representante en el país). Pide a un abogado que revise el poder antes de otorgarlo.
¿El plan de pagos de Long Beach es un préstamo bancario?
No. Es el calendario de pagos del desarrollador: reserva de US$5,000, 20 % inicial, 40 % durante la construcción y 40 % contra entrega. Un préstamo bancario es otra cosa, con su propia evaluación, tasa y garantía. Ventas explica cómo encajan.
Información general con fines orientativos. Consulta a un asesor legal o fiscal antes de tomar decisiones.